CMA chce otworzyć płatności zbliżeniowe w iPhonie – Apple ma udostępnić technologię NFC innym firmom
Brytyjski urząd CMA chce zmusić Apple do otwarcia technologii płatności zbliżeniowych w iPhonie dla innych portfeli i obniżenia opłat za dostęp.

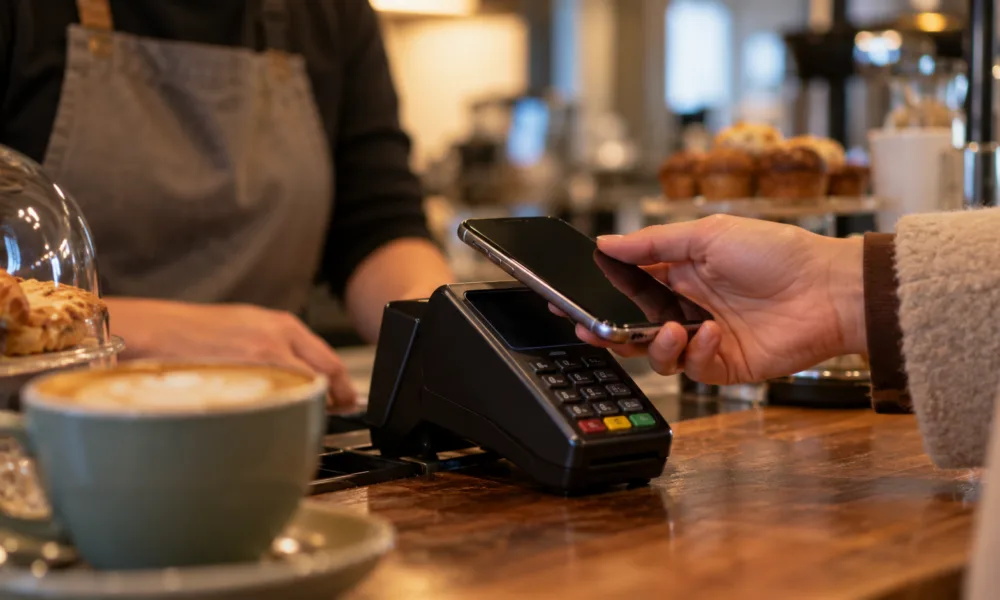 Wizualizacja wygenerowana przez SI. Nie przedstawia rzeczywistego zdarzenia ani jego uczestników - Aktualności.UK
Brytyjski urząd ds. konkurencji i rynków (Competition and Markets Authority, CMA) chce zmusić Apple do otwarcia technologii płatności zbliżeniowych w iPhonie dla innych firm. Jak poinformował urząd we wtorek 20 października, rozpoczął konsultacje w sprawie propozycji, które mają zmienić sposób, w jaki firmy w Wielkiej Brytanii tworzą cyfrowe produkty i usługi na iPhone’a. Zdaniem CMA opłaty i zasady Apple blokują brytyjskie firmy technologii finansowych (fintechy) i innych przedsiębiorców w rozwijaniu nowych usług. Propozycje mają doprowadzić do znacznie niższych opłat za dostęp i dać firmom większy wybór technologii.
Spis treści
Wielka Brytania jest jednym z wiodących światowych centrów fintechów – sektor ma około 214 miliardów funtów obrotów i daje ponad 360 000 miejsc pracy. Jak podkreśla CMA, fintechy to brytyjska historia sukcesu, ale opłaty Apple i zasady dostępu do kluczowej technologii płatności zbliżeniowych w telefonach, zwanej komunikacją bliskiego zasięgu (near field communication, NFC), mogą ograniczać ich możliwości rozwoju.
Do urzędu docierały sygnały od brytyjskich firm, że obecne warunki dostępu do NFC w iPhonie mogą być nieopłacalne, opłaty i inne warunki zbyt uciążliwe, a różne rozwiązania techniczne w poszczególnych krajach i na różnych platformach utrudniają rozwój i skuteczną konkurencję.
Zbliżeniowo płaci się coraz częściej
Technologia zbliżeniowa jest już stałym elementem codziennego życia w Wielkiej Brytanii. Coraz więcej osób używa telefonu, by płacić, podróżować, wchodzić do budynków i przechowywać ważne dokumenty. Najpopularniejszym zastosowaniem są płatności zbliżeniowe – stanowią obecnie 39 procent wszystkich płatności, podczas gdy dziesięć lat temu było to zaledwie 3 procent transakcji. Ponad 60 procent dorosłych korzysta z cyfrowego portfela, a najpopularniejszym wyborem w Wielkiej Brytanii jest Apple Wallet.
Jak zauważa CMA, w przeciwieństwie do Unii Europejskiej w Wielkiej Brytanii żadna firma nie uruchomiła dotąd portfela konkurencyjnego wobec rozwiązania Apple. W UE zaledwie sześć miesięcy po tym, jak Apple zgodziło się udostępnić NFC do płatności, firma Vipps uruchomiła pierwszą alternatywną aplikację płatniczą, a w jej ślady poszły PayPal, Klarna, Curve i BBVA.
Urząd chce, by firmy w Wielkiej Brytanii z dobrymi pomysłami miały realną szansę konkurować z istniejącymi portfelami i rozwijać technologie i usługi przyszłości. Lepszy dostęp do technologii mógłby pomóc brytyjskim firmom stworzyć wiele nowych produktów, takich jak płatności bezpośrednio z konta na konto, cyfrowe dokumenty tożsamości, bilety na przejazdy i cyfrowe klucze.
Co proponuje urząd
Aby firmy mogły skutecznie konkurować, dostęp do technologii musi być możliwy zarówno technicznie, jak i opłacalny. Propozycje CMA dotyczą więc dwóch barier: zapewnienia firmom dostępu do potrzebnych technologii oraz warunków, na jakich ten dostęp jest udzielany.
Po pierwsze, Apple miałoby zapewnić dostęp przez oba główne standardy technologii zbliżeniowej stosowane na świecie. Według dowodów zebranych przez CMA żadna z tych technologii nie budzi zasadniczych zastrzeżeń dotyczących bezpieczeństwa, a dostęp do obu standardów umożliwiłby najszersze zastosowania i pozwoliłby brytyjskim firmom wprowadzić usługi płatnicze, które są już dostępne w UE.
Po drugie, dostęp ma być opłacalny. Nawet jeśli jest technicznie możliwy, wysokie opłaty mogą uniemożliwiać firmom tworzenie rentownych produktów. CMA nie zamierza sama ustalać ceny ani warunków dostępu do funkcji zbliżeniowych. Zaproponowała natomiast zasady ich ustalania – z oczekiwaniem, że opłaty będą znacznie niższe niż obecne stawki Apple, a jednocześnie nadal będą uczciwie wynagradzać firmę za udostępnienie technologii.
Jak podkreśla urząd, propozycje są zgodne z proporcjonalnym podejściem CMA do interwencji i z zasadami przepisów o rynkach cyfrowych. Mają pomóc fintechom i innym firmom wykorzystać potencjał technologii, która sprawia, że codzienne czynności są szybsze i prostsze. Mogłyby z tego skorzystać m.in. cyfrowe portfele i usługi płatnicze, cyfrowe dokumenty tożsamości i narzędzia do weryfikacji wieku, cyfrowe klucze do samochodów, pokoi hotelowych i miejsc pracy, bilety i karty na przejazdy, a także programy lojalnościowe.
„Więcej innowacji i więcej wyboru”
Prezes CMA Sarah Cardell podkreśliła, że propozycje otwierają drogę do większej innowacyjności, większego wyboru i wzrostu gospodarczego, także w ważnym dla Wielkiej Brytanii sektorze fintechów.
Słyszeliśmy, że wysokie opłaty, surowe warunki i ograniczenia techniczne związane z technologią zbliżeniową Apple sprawiają, że nowym graczom zbyt trudno jest wprowadzać innowacje i konkurować. Usuwając bariery wejścia na rynek, możemy stworzyć warunki, w których świetne brytyjskie firmy z dobrymi pomysłami będą rozwijać tutaj nowe produkty i usługi – od aplikacji płatniczych i cyfrowych dokumentów tożsamości po bilety na przejazdy i cyfrowe klucze – powiedziała.
David Geale, dyrektor zarządzający regulatora systemów płatności PSR i dyrektor wykonawczy ds. konsumentów, płatności i konkurencji w urzędzie nadzoru finansowego FCA, z zadowoleniem przyjął działania CMA.
Lepszy dostęp i znacznie niższe opłaty powinny zwiększyć konkurencję i dać więcej wyboru konsumentom i firmom. Otwarcie tej technologii wesprze też rozwój otwartej bankowości, dzięki czemu więcej osób będzie mogło płacić bezpośrednio ze swoich kont bankowych – zaznaczył.
Konsultacje do 17 listopada
Konsultacje potrwają do wtorku 17 listopada 2026 r., a ostateczna decyzja zapadnie po analizie nadesłanych odpowiedzi. CMA proponuje tzw. wymóg postępowania (conduct requirement) na podstawie ustawy o rynkach cyfrowych, konkurencji i konsumentach (Digital Markets, Competition and Consumers Act 2024). Konsultacje są następstwem uznania przez urząd, że Apple ma strategiczną pozycję rynkową (Strategic Market Status) w zakresie swojej platformy mobilnej.
Według szacunków organizacji branżowej UK Finance z 2026 r. liczba płatności zbliżeniowych – kartą lub urządzeniem mobilnym – wzrosła w 2025 r. o 2 procent, do 19,2 miliarda, co stanowiło 39 procent wszystkich płatności. Z kolei według firmy The Data City (2025) sektor fintechów zatrudnia 362 651 osób w 3 348 firmach i generuje łączny obrót w wysokości 213,6 miliarda funtów z 3 583 przedsiębiorstw. Badanie organizacji konsumenckiej Which? z 2026 r. wykazało, że z cyfrowego portfela korzysta 62 procent dorosłych w Wielkiej Brytanii, a najpopularniejszym jest Apple Wallet (50 procent).
Dwa główne standardy technologii zbliżeniowej to tzw. bezpieczny element (secure element, SE), który przechowuje dane w urządzeniu, oraz emulacja karty w systemie (host-based card emulation, HCE), która przechowuje dane poza urządzeniem. Obie technologie są sprawdzone, nie zostały opracowane przez Apple i są używane w różnych ekosystemach mobilnych. Apple oferuje obecnie w Wielkiej Brytanii tylko SE – zgodnie z propozycjami musiałoby udostępnić zarówno HCE, jak i SE.